<配资炒股票>30年等额本息房贷真相:背债半生,你真的算清成本了吗?下载房贷计算器
在当下的购房市场中,绝大多数刚需购房者的首选方案,都是30年等额本息房贷。
这套贷款模式,被无数人当成普通人买房的最优解。大家普遍认定两个核心逻辑:一是拉长年限可以降低每月月供,减轻当下的生活压力;二是依靠长期通货膨胀,未来的还款压力会持续缩水,相当于银行帮自己分摊了买房成本。
也正是基于这两个认知,无数年轻人义无反顾背上了长达三十年的负债,开启按月还贷的人生。但走过五年、十年还贷周期的人群,大多会产生同一个清醒的认知:我们严重低估了30年房贷的真实杀伤力。
房贷从来不是简单的“借钱买房、按月还钱”的交易,它是一场横跨半生的长期博弈。表面看,只是每个月固定扣除一笔月供下载房贷计算器,生活没有太大变动;但深层来看,30年房贷会持续吞噬普通人的现金流、限制人生选择权、压缩抗风险能力,甚至彻底改写一个普通家庭的财富积累轨迹。
市面上关于房贷的分析,大多只停留在利息高低、还款方式对比的浅层层面。今天我们抛开网络上泛滥的套路观点,用最贴合普通人生活的视角,深度拆解30年房贷藏在表象之下的隐性代价,还原大多数人看不懂的长期风险。
一、不要只看月供:30年利息,是普通人最大的认知盲区
所有准备买房的人,看房、算价的第一步,都是打开房贷计算器核算月供。
一套一百万的房子,首付三十万,贷款七十万,30年等额本息,按照常规房贷利率计算,每月月供大概三千出头。对于大多数双职工家庭而言,三千元的月供,看似完全在收入承受范围之内。
这也是很多人下定决心买房的核心原因:当下压力不大,未来收入还会上涨,这笔负债完全可以轻松承担。
但所有人在这个环节,都下意识忽略了一个最残酷的事实:30年贷款的总利息,几乎等同于贷款本金。
依旧以贷款70万、30年期限为例,全程正常还款的情况下,最终支付的总利息接近75万。这意味着,你向银行借了70万,最终需要偿还的总金额,高达145万以上。
通俗来说,你辛辛苦苦还贷三十年,本质上是花了两套房子贷款的成本,只换来了一套房子的居住权。一套房的钱归开发商,另一套房的钱,三十年里持续交给了银行。
很多人会反驳,可以选择提前还款,不用承担全部利息。但现实生活中,真正能够精准卡点提前还款、规避高额利息的普通人,少之又少。
大部分刚需家庭的资金状态,都是长期紧绷的。买房之后,装修费用、家具家电、育儿开支、养老开销、人情往来会持续消耗家庭存款。手里稍有结余,大概率会被突发开销消耗,很难攒下大额闲置资金用来提前还贷。
除此之外,很多人陷入了一个错误的理财逻辑:认为手里的钱用来理财,收益可以覆盖房贷利息。过去十几年理财市场相对稳定,这个逻辑或许勉强成立,但放在当下和未来,完全行不通。
低风险理财收益率持续走低,保本理财收益远低于房贷利率,高风险理财又存在本金亏损的可能。普通人盲目留存资金理财,最后不仅跑不赢房贷利息,还可能面临亏损,反而白白多付几年甚至十几年的利息。
真正的现实是,绝大多数选择30年房贷的普通人30年等额本息房贷真相:背债半生,你真的算清成本了吗?下载房贷计算器,最终都是完整承担了几十年的高额利息成本。这部分支出,不属于购房成本,不属于生活开支,是纯粹的、被时间放大的隐形损耗,也是普通人财富积累路上最大的绊脚石。
二、通胀减负是伪真理,误导了整整一代购房者
支撑普通人敢贷30年的核心底气,是流传最广的一句话:通货膨胀会稀释负债,现在的月供很贵,十年、二十年后的月供就不值钱了。
这句话本身没有逻辑错误,但完全脱离了普通人的真实生活,是最典型的片面结论。
通货膨胀确实会让货币贬值,十年前的三千元月薪属于高薪,现在的三千元月薪只能维持基础温饱。从这个角度看,固定的月供金额,确实在持续贬值。
但所有人都忽略了一个同步发生的现实:通胀稀释负债的同时,会成倍放大普通人的生活成本和生存压力。
三十年前,普通人没有房贷、没有车贷,日常衣食住行成本极低,工资虽低,但可支配收入充足,存得住钱。
现在,月供固定三千,但物价、菜价、油价、教育、医疗、养老的成本,每年都在上涨。工资的涨幅,大多被持续上涨的生活成本抵消。看似月供占收入的比例在降低,但家庭可支配现金流,并没有变得宽裕。
更关键的是,通货膨胀不会单独针对房贷减负下载房贷计算器,它会全方位抬高普通人的所有刚需支出。
对于无负债人群,通胀带来的影响是物价小幅上涨;对于背负30年房贷的家庭,通胀带来的是双重压力:固定的月供必须按时偿还,浮动的生活成本持续上涨,两头挤压之下,家庭很难积累闲置财富。
还有一个被严重忽视的核心点:通胀时代,上涨最快的永远是优质资产和刚需资源,普通人的劳动工资涨幅,永远跑不赢通胀。
过去二十年,房产、黄金、核心地段资源持续增值,而普通上班族的工资涨幅始终处于滞后状态。三十年房贷锁定的是当下的资产价格,透支的是未来三十年的劳动收入。
你以为未来赚钱会更轻松、还贷无压力,现实却是,未来赚钱的难度越来越大30年等额本息房贷真相:背债半生,你真的算清成本了吗?下载房贷计算器,刚需开销越来越高,所谓的“通胀减负”,最终变成了一纸空谈。
真正能靠通胀减负的,只有手握多套优质资产、现金流充足的人群,绝非背负唯一一套自住房贷的普通刚需。
三、30年负债锁死半生现金流,失去人生试错的底气
如果只是多付几十万利息,尚且可以当成居住的成本,勉强可以接受。但30年房贷真正的致命杀伤力,从来不是利息,而是长达三十年的现金流锁定,彻底剥夺普通人的人生选择权。
一个普通人的黄金奋斗期,只有25岁到55岁这三十年,刚好和房贷周期完全重合。
25岁到30岁,是年轻人积累经验、尝试创业、跨界转行、提升自我的试错期;30岁到40岁,是事业突破、财富积累、优化生活质量的关键期;40岁到55岁,是稳定沉淀、为养老铺垫的收尾期。
而30年房贷,刚好把人生最宝贵的三十年,全部绑定在“稳定还贷”这件事上。
没有房贷的年轻人,工作不顺心可以果断辞职,遇到合适的风口可以辞职创业,想要提升自己可以脱产学习,哪怕行业下行、环境变差,也有躺平缓冲的余地。
但背负30年房贷的人,从签下贷款合同的那一刻起,就失去了所有试错资格。
不敢辞职、不敢转行、不敢冒险、不敢生病、不敢休息。哪怕公司压榨严重、工作内耗极大、行业逐渐衰落,也只能咬牙坚持。因为每个月的还款日不会延后,银行不会因为你失业、迷茫、低谷就免除月供。
很多人总觉得,只要稳定上班,就能安稳还贷三十年。但当下的就业环境,早已没有绝对的稳定。
行业迭代速度持续加快,新兴行业不断替代传统行业,三十五岁职场门槛越来越严苛,裁员、降薪、灵活就业成为常态。三十年的时间跨度,足以经历数次经济周期波动、行业洗牌、职场变革。
年轻时以为自己可以稳定工作三十年,收入持续上涨,是最大的认知误区。人的赚钱能力是波动的,有巅峰就有低谷,但房贷负债是刚性的、恒定的、不会波动的。
在人生收入最高、压力最小的青年阶段,你的收入大部分用来偿还利息;在中年失业风险最高、家庭开销最大的阶段,依旧要承担固定月供;在临近退休、收入锐减的阶段,负债依旧没有结清。
长期的现金流绑定,会让一个人的心态彻底固化。变得保守、胆怯、安于现状,不敢抓住任何机遇,只能困在“上班还贷”的单一闭环里。这也是为什么很多买房后的年轻人,肉眼可见的失去朝气,变得焦虑且被动。
这种人生选择权的丧失,是几十、上百万的利息,都无法衡量的隐性损失。
四、隐形机会成本,是普通人永远算不清的巨额亏损
理财领域有一个核心概念叫机会成本,简单来说,就是你选择一件事,就必然放弃另一件事的潜在收益。
30年房贷最大的隐性代价,就是绝大多数人一辈子都算不明白的长期机会成本。
我们可以做一个简单的对比。
假设一个家庭每月房贷月供3500元,一年就是42000元,三十年累计现金流出126万。
如果没有房贷压力,这每年四万多的现金流,可以用来做很多改变人生轨迹的事:持续学习提升专业技能、考取高端证书、拓展人脉资源、小额试水创业、配置稳健增值资产、培养孩子特长、改善家人健康。
这些投入,短期看不到收益,但长期会持续提升一个人的赚钱能力、抗风险能力、家庭综合实力,带来的复利收益,远远超过一套普通自住房产的涨幅。
而选择30年房贷,就意味着这每月固定的几千块现金流,三十年里持续归零,全部用于偿还银行利息和本金,没有任何增值属性,也不会带来任何自我提升。
更现实的对比是,过去十年,刚需自住的普通住宅,增值空间持续缩水30年等额本息房贷真相:背债半生,你真的算清成本了吗?下载房贷计算器,很多城市的刚需房不仅不涨价,还出现阴跌、贬值的情况。
普通人倾尽半生现金流、放弃所有试错机会换来的房产,不仅没有实现财富增值,反而背负了高额利息、锁定了人生自由。反观那些没有过早背负房贷压力的人群,把现金流投入自我提升、职业发展、资产配置,人生上限反而更高。
很多人执念于买房的安全感,但这份安全感,是用半生的可能性换来的。对于普通人而言,最大的资产从来不是房子,是自己的赚钱能力和可选择的人生。
房子是固定资产,流动性极差,遇到急需用钱的情况,很难快速变现;但个人能力、人脉资源、认知眼界、被动收入,是伴随终身、持续增值的核心资产。
三十年房贷,本质上是用终身的动态成长,换一套静态的居住空间,这笔账,绝大多数人都算错了。
五、极端风险兜底缺失,家庭抗风险能力被彻底透支
很多购房者在办理房贷时,都会预设一个完美的人生剧本:顺利上班、稳定涨薪、家庭和睦、无病无灾,安稳还完三十年贷款。
但真实的人生,从来都不会按照预设剧本走。三十年的漫长周期,足以遭遇无数不可控的风险:失业降薪、疾病意外、行业崩盘、家庭变故、老人重病、孩子突发开销。
无负债的家庭,遇到突发风险时,可以动用存款、降低生活标准、临时节流,轻松度过低谷期。
而背负30年房贷的家庭,所有风险都会被无限放大。
一旦家庭主力收入中断,月供就会成为压垮家庭的最后一根稻草。短期断供,会产生高额罚息、逾期记录,影响个人征信;长期断供,银行会启动起诉、拍卖流程,房子被低价拍卖,首付打水漂,几十年的还贷本金全部亏损,最后依旧背负剩余债务。
更残酷的是,当下很多家庭的购房杠杆拉到极致。为了买房掏空六个钱包付首付,手里没有任何应急存款,家庭资产全部集中在房产上,现金流彻底枯竭。
这种家庭结构,看似有房有资产下载房贷计算器,实则极其脆弱。没有任何抗风险缓冲,只要遇到一点突发变故,整个家庭财务体系就会瞬间崩塌。
很多人觉得,房产是兜底资产,但刚需自住的房子,根本不具备兜底能力。真正的兜底资产是现金、稳定现金流、可快速变现的资产,而自住房屋只能居住,无法应急,遇到危机只能被动承受所有损失。
三十年房贷,透支的不仅是当下的现金流,更是家庭未来三十年的风险兜底能力。它把普通人的人生容错率,降到了几乎为零的地步。
六、正视房贷风险,普通人买房该建立正确认知
写这篇文章,不是劝大家不要买房、不要贷款,彻底否定房贷的价值。对于绝大多数普通人而言,买房依旧是稳定居住、抵御漂泊、稳定家庭的刚需选择,完全无房的人生,在当下的社会环境中,确实会面临诸多现实问题。
我们真正要摒弃的,是盲目乐观、自我麻痹的购房认知,是对30年房贷隐性代价的无视。
房贷本身不是陷阱,不加思考、盲目上车、透支所有余量的30年房贷,才是普通人的人生陷阱。
结合所有隐性风险,给准备买房、正在还贷的普通人三个务实建议,没有空洞鸡汤,全部贴合现实:
第一,永远不要掏空所有余量买房,预留三年以上月供现金流。
无论购房刚需有多强烈,都不要掏空家庭所有积蓄,更不要借贷凑首付。买房后必须预留至少三年的月供资金和家庭应急资金,保证遇到失业、生病、行业波动时,有足够的缓冲时间,不会因为短期断供陷入绝境。杠杆一定要量力而行,月供最好控制在家庭月收入的30%以内,绝对不要超过50%。
第二,摒弃通胀躺平思维,主动优化还款方式。
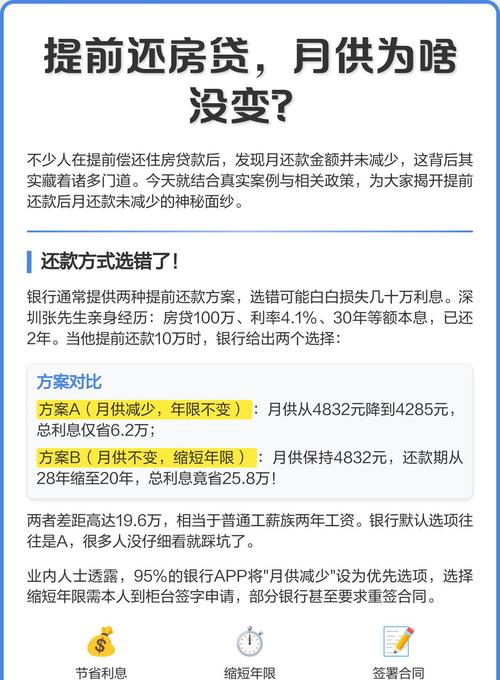
不要盲目相信通胀减负,被动还贷三十年。手里有闲置资金,在没有优质增值渠道的前提下,优先提前还贷,减少长期利息损耗。如果前期压力大选择30年年限,后期收入稳定、现金流充足,一定要及时缩短年限,从根源上降低隐性成本。
第三,不要把所有安全感寄托于房产,持续提升个人核心能力。
房子可以提供居住安全感,但无法提供人生底气。无论是否背负房贷,都不要停止自我提升、职业深耕、现金流积累。房贷是固定负债,个人能力是终身资产,只有持续提升赚钱能力,积累被动收入,才能真正对冲三十年的未知风险,掌握人生主动权。
结语
30年房贷的杀伤力,从来不在明面上的月供,而在那些看不见、算不清、被所有人忽略的隐性代价。
高额的复利利息、被透支的半生自由、归零的试错机会、降低的抗风险能力、被锁死的人生上限,这些叠加起来的损耗,远远超过一套刚需房产的增值价值。
买房是人生的重要选择,但不是人生的唯一归宿。对于普通人而言,认清30年房贷的真实利弊,不盲目跟风、不自我麻痹、不极致杠杆,量力而行、理性上车,守住现金流、守住选择权、守住抗风险能力,才是成年人最清醒的置业认知。
未来的楼市和经济环境,只会越来越分化。只有保持理性,看清负债本质,不被短期刚需裹挟,才能在漫长的三十年里,既拥有安稳的居所,又不丢失人生的无限可能。