<配资炒股票>支付宝基金亏钱?理财基金转让才是2026年稳健增收的隐形方法
大家好,我是深耕财经领域多年,每天都在研究基金和A股行情的老股民。今天开门见山说个扎心真相:90%用支付宝买基金的人,从第一步就走错了! 要么瞎买瞎卖亏了钱,要么放着不动赚不到钱,忙活大半年,收益还不如银行定期,甚至不少人还在持续亏损。
我身边太多朋友都踩过这些坑:看到首页推荐就跟风买、涨一点就卖跌一点就慌、手续费被悄悄吃掉还不知情、买完从不打理全靠运气。其实支付宝基金根本不是这么玩的!2026年市场环境变了,老方法早就行不通,今天我就把自己实操多年、能稳健增收的小众隐形理财法毫无保留分享给大家,全是干货,新手也能直接上手,看完记得收藏,不然刷着刷着就找不到了!
先问大家一个问题:你是不是也觉得基金赚钱很简单?打开支付宝,搜基金,看哪个涨得好就买哪个,等着赚钱就行?如果你是这么想的,那恭喜你,已经掉进了新手最致命的陷阱里。
我统计过身边100个用支付宝买基金的散户,85%的人都在重复这5个错误操作,每一个都是在给市场送钱,看看你中了几个:
一、支付宝买基金,90%人都犯的5个致命错误
1. 盲目跟风首页推荐,专挑“短期涨幅高”的买
打开支付宝基金页面,首页永远是“今日涨幅TOP10”“近一月收益冠军”,很多人看到哪个涨得猛就买哪个,觉得跟着热点走准没错。
但真相特别残酷:这些短期暴涨的基金,大多是行业主题基金,比如前两年的新能源、去年的AI,涨得快跌得更快。2021年新能源基金火的时候,不少人高位进场,结果后面连续下跌,到现在还有人没回本。
平台推荐这些基金,不是因为它们未来能赚钱,而是因为短期热度高、好卖,跟你能不能赚钱半毛钱关系都没有。你跟风买,本质就是追涨杀跌,接盘高位筹码,不亏才怪!
2. 分不清A类和C类,手续费悄悄“偷”走收益
这是最隐蔽、最容易被忽视的坑!很多人买基金时,根本不看后缀,名字一样就随便买,殊不知A类和C类基金,手续费差得能让你心疼。
简单直白说区别:
• A类基金:买的时候收一次性申购费(支付宝打折后大多0.15%),持有期间不收销售服务费,适合长期持有(超过1年)。
• C类基金:买的时候不收申购费,但持有期间每天扣销售服务费(大多每年0.4%),适合短期持有(3-6个月)。
举个真实例子:买10万同一只基金,持有1年。买A类手续费150元;买C类手续费400元,差了250元!你以为没花钱,其实每天都在被扣钱,长期下来,手续费能吃掉你一大半收益。
3. 持有时间按“天”算,频繁买卖亏光本金
很多人把基金当股票炒,今天买明天就想涨支付宝基金亏钱?理财基金转让才是2026年稳健增收的隐形方法,涨2个点就卖,跌3个点就慌,频繁操作,一年能交易几十次。
但基金和股票完全不一样!尤其是偏股基金,是长期投资工具,不是短线炒作标的。频繁买卖有两个致命危害:
• 高额手续费:支付宝基金持有不满7天赎回,要收1.5%的高额赎回费,相当于亏掉一个涨停板。很多人频繁操作,一年下来赚的钱还不够交手续费的。
• 踏空行情:基金短期波动很正常,你涨一点就卖,根本吃不到长期复利收益;跌一点就割肉,刚好卖在低位,两边挨巴掌。
数据显示:持有基金超过3年的散户,盈利概率高达85%;持有不到1年的散户,亏损概率超过70%。基金是“慢郎中”,用炒短线的急脾气玩基金,纯属给市场打工!
4. 风险错配,保守型偏买高风险基金
买基金前,支付宝会让你做风险测评,评估你是保守型、稳健型还是进取型投资者,对应能买R1(低风险)到R5(高风险)的基金。
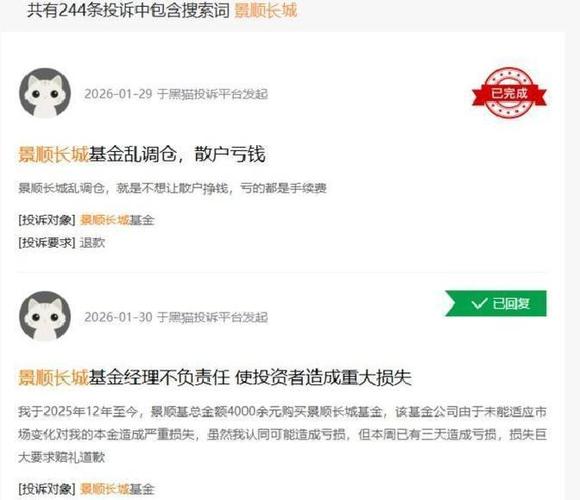
但很多人要么随便乱填测评,要么故意选“能接受高亏损”,就是为了能买高收益的高风险基金。结果呢?保守型投资者买了R5级行业基金,市场一跌,账户浮亏20%,心态直接崩了,彻夜难眠,最后只能慌不择路割肉离场。
投资最忌讳的就是风险和承受能力不匹配!你能接受的最大亏损,决定了你能买什么基金,违背这个原则,再好的基金也会让你亏钱。
5. 买完不管不问,从不打理全靠运气
还有一类人,买基金像开盲盒,买完就扔在一边,半年一年不看一次,涨了不知道止盈,跌了不知道补仓,全靠市场行情硬扛。
基金不是银行存款,不是放着就会自动赚钱!市场有牛熊,基金有波动,长期持有≠躺平不管。2022年市场大跌,很多人买完不看,定投也停了,最后亏得一塌糊涂;而那些坚持定投、定期调整的人支付宝基金亏钱?理财基金转让才是2026年稳健增收的隐形方法,2023年反弹时早就回本盈利了。
看完这5个错误,是不是感觉自己全中了?其实不用慌,基金赚钱的逻辑特别简单,2026年不用追热点、不用盯大盘、不用懂复杂技术,只要避开这些坑,用对小众隐形理财法,普通人也能轻松稳健增收!
二、2026支付宝基金“隐形理财法”,新手躺赚实操攻略
这套方法我自己实操了5年,从刚开始亏20%,到现在每年稳定赚8%-12%,不用天天看盘,不用熬夜研究,核心就4步理财基金转让,简单好执行,看完就能上手。
第一步:做好风险测评,用“闲钱”投资(最核心前提)
所有基金投资,必须满足两个条件:闲钱+风险匹配,缺一不可。
• 闲钱定义:3年内用不到的钱,就算全部亏损,也不影响日常吃饭、房贷、应急开支。绝对不能用生活费、应急钱、借贷的钱买基金,不然市场一跌,你心态必崩,只能低位割肉。
• 风险匹配:
保守型(怕亏,不能接受本金损失):只买R1-R2级货币基金、短债基金,年化2%-3%,几乎不亏钱。
稳健型(能接受5%-10%波动):买R3级偏债混合基金、红利指数基金,年化5%-8%。
进取型(能接受20%以上波动):买R4级宽基指数基金(沪深300、中证500),定投为主,年化8%-12%。
先做好这一步,你就避开了80%的亏损风险,这是稳健理财的根基!
第二步:选对基金类型,只买“3类基金”,远离网红爆款
2026年市场是结构性慢牛行情,没有全面大涨,也不会大跌,核心是“稳”,所以选基金不用花里胡哨,只聚焦3类基金,避开所有短期网红爆款。
1. 宽基指数基金(核心仓位,60%资金):比如沪深300、中证500、中证A500,跟踪整个市场平均收益,不赌单一行业,波动小、长期稳,适合定投。避开行业主题基金(新能源、AI、半导体),2026年行业轮动快,散户根本跟不上,容易踩雷。
2. 中短债基金(稳健仓位,30%资金):年化3%-4%,最大回撤不到0.5%,几乎不亏钱,用来打底,降低整体组合波动。
3. 红利指数基金(弹性仓位,10%资金):投资高股息、低估值的蓝筹股理财基金转让,分红稳定,长期收益可观,适合长期持有。
记住:基金不是越复杂越好,越简单越稳健! 别贪多,持有基金数量控制在3-5只,太多分散精力,收益也不会更好。
第三步:定投为主,分批入场,坚决不一次性满仓
对普通人来说,定投是基金赚钱的“黄金法则”,没有之一。不用择时、不用猜涨跌,每月固定时间(发工资后第二天),固定金额(工资的10%-20%)买入,跌的时候多买份额,涨的时候少买份额,自动摊薄成本。
举个例子:每月定投1000元某宽基基金,基金从1元跌到0.8元,你买的份额变多;涨到1.2元,份额变少。长期下来,平均成本比一次性买入低很多,同样行情下,定投收益比一次性买入高20%-30%。
实操要点:
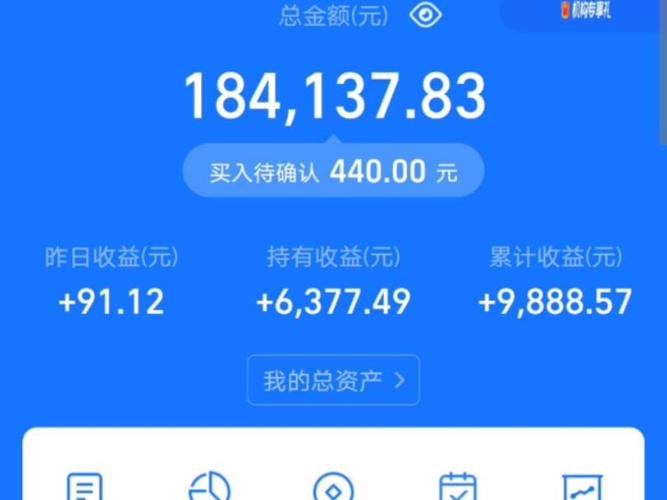
• 定投标的:优先宽基指数基金、红利指数基金。
• 定投周期:每月1次,不用频繁操作。
• 绝对不满仓:永远留20%备用金,市场大跌时可以加仓,摊薄成本。
第四步:长期持有+合理止盈,复利赚钱不折腾
基金赚钱的核心是复利+时间,短期波动不用管,坚持3-5年,时间会给你丰厚回报。但长期持有不是死拿,要学会合理止盈,落袋为安。
止盈规则(简单好记):
• 宽基指数基金:年化收益达到10%,赎回50%份额,剩下继续定投。
• 红利指数基金:指数估值超过历史60%分位,赎回一半,估值回落再补仓。
• 中短债基金:持有1年以上,年化3%左右,不用频繁止盈,长期持有即可。
避坑提醒:不止损,不频繁操作!基金短期下跌很正常,只要是宽基指数、优质红利基金,长期一定会涨,跌了就定投加仓理财基金转让,别慌着割肉。2022年沪深300大跌21%,坚持定投的人,2023年反弹时早就回本盈利了,而割肉的人至今还在亏钱。
三、2026基金投资,散户必须牢记的4个心态准则
基金赚钱,三分靠技术,七分靠心态。很多人不是输在方法,而是输在心态,追涨杀跌、患得患失,再好的策略也执行不下去。这4个心态准则,大家一定要刻在骨子里:
1. 不贪:接受“稳健收益”,放弃“一夜暴富”
基金不是彩票,不能让你一夜暴富,年化8%-12%已经是普通人能拿到的顶级稳健收益。别羡慕别人短期赚20%、30%,那是高风险博弈,今天赚的明天可能亏光。我们普通人,稳赚比大赚更重要,复利比暴利更持久。
2. 不急:耐住寂寞,长期持有
基金是长跑,不是短跑。持有3年,你看到的是波动;持有5年,你看到的是收益;持有10年,你看到的是财富。别指望买了就涨,给市场和时间一点耐心,定投坚持下去,时间会帮你打败90%的散户。
3. 不慌:市场波动是常态,别被情绪左右
A股市场短期波动很正常,单日涨跌1%-2%都是小事,不用天天看账户,不用为短期涨跌焦虑。每月看一次账户,每季度调整一次仓位,其余时间好好工作、好好生活,把专业的事交给基金经理,把时间留给自己。
4. 不跟风:独立判断,不被他人影响
别人说某只基金好,别盲目跟风买;别人说市场要大跌,别恐慌割肉。每个人的资金情况、风险承受能力都不一样,适合别人的不一定适合你。坚持自己的策略,不跟风、不盲从,才能在市场中长期生存。
四、总结:2026基金赚钱,就靠“简单+稳健+坚持”
最后再总结一下:2026年用支付宝买基金,不用复杂技巧,不用追热点、盯大盘,只要避开盲目跟风、选错费率、频繁操作、风险错配、躺平不管这5个坑,做好“闲钱投资、选对基金、定投分批、长期止盈”这4步,普通人也能轻松稳健增收。
基金投资,慢就是快,少就是多。不用羡慕别人的短期暴利,守住自己的稳健收益支付宝基金亏钱?理财基金转让才是2026年稳健增收的隐形方法,坚持复利,时间会给你最丰厚的回报。
今天的干货就分享到这里,全是我多年实操总结的经验,没有一句空话、套话,希望能帮到大家。
互动话题:你平时用支付宝买基金,有没有踩过这些坑?你觉得基金投资最难的是什么?欢迎在评论区留言交流,我会一一回复大家的问题!